
補助金を待つべきか、今すぐ投資か?経営者が後悔しない「投資タイミング」の判断基準と鉄則
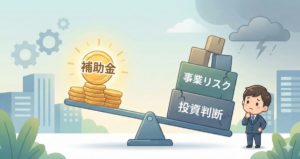
補助金のある投資は魅力的です。とはいえ、待てば得とは限りません。結論から言えば、判断基準は補助金額の大きさではなく、投資の緊急性、待機コスト、資金余力、制度制約の4つです。補助金は事業を加速させる道具であり、止める理由にしてはいけません。
補助金活用のジレンマ:待てば「得」だが、待つと「遅れる」
補助金を活用すれば自己負担を抑えられますが、公募、申請、審査、採択、交付決定、実績報告、入金までには期間があります。その間に設備投資や事業開始が遅れると、売上、利益、顧客、採用機会を失うこともあります。まずは「もらえる金額」と「待つコスト」を同じ土俵で比べることが出発点です。
なぜ多くの経営者が「投資のタイミング」で失敗するのか
失敗の原因は、制度の理解不足だけではありません。補助金があると、つい「使わないともったいない」と感じます。けれど実のところ、事業者が見るべき順番は逆です。先に考えるべきは、その投資が今の事業に必要かどうかでしょう。必要性の確認を飛ばし、補助金ありきで準備を始めると、判断の軸がぶれてしまいます。
「補助金ありき」の投資が招く、目に見えない経営リスク
補助金を前提にすると、投資内容が制度に合わせて歪みやすくなります。たとえば本当は小さく試したいのに、補助対象経費を増やすために計画を大きくする。あるいは、本来は来月始めたい施策を公募開始まで先送りする。こうしたズレは、数字に出る前からじわじわ効きます。遅れ、負担、社内疲弊。この3つが典型です。
【絶対ルール】交付決定前の発注は「補助金ゼロ」の最短ルート
補助金の実務では、申請しただけでも、採択された後でも、自由に発注してよいわけではありません。多くの制度では、事務局から交付決定が出る前の契約、発注、支払いは原則として補助対象外です。ここを誤ると、準備の努力ごと補助金が消えるため、最優先で理解すべき論点です。
「採択」されただけではダメ?発注していい時期の正しい見極め方
採択は、審査を通過したという意味です。一方、交付決定は、その事業に対して補助対象として進めてよいと正式に認める手続きです。似ていますが、ここは別物です。ざっくり言えば、採択は内定、交付決定は正式な実施許可に近い感覚です。焦って採択の時点で開始すると、あとで対象外になりかねません。
例外規定は制度ごとに扱いが違うため、「使える前提」で考えない
ここは誤解しやすいポイントです。交付決定前の着手については、制度ごとに扱いが異なります。例外規定がない制度もあれば、特別な事情がある場合に限って個別の手続きが用意される制度もあります。ただし、「急ぐ事情があるから認められるはず」と考えるのは危険です。例外の有無、必要書類、認められる開始時期は制度ごとに確認し、使えると確定する前に契約や発注へ進まないことが大切です。
ものづくり補助金・デジタル化導入補助金で頻発する「うっかりミス」事例
よくあるのは、見積取得のつもりで実質的な発注に進んでしまうケースです。ソフトウェア利用開始、着手金の支払い、機械の仮押さえ、制作会社への制作開始依頼なども、状況次第では危ういです。ふとした一歩が致命傷になります。準備と開始の境界が曖昧な案件ほど、申請前に線引きを固めておく必要があります。
補助金を待つことで発生する「機会損失」を正しく計算する
補助金の判断で抜けやすいのが、待つこと自体のコストです。300万円の補助金が魅力でも、3か月待つ間に失う利益が400万円なら、経営判断としては逆ざやです。補助金額だけで判断せず、待機中に失う売上、粗利、固定費圧縮の遅れ、顧客流出を数字で見積もることが大切になります。
【比較表】補助金受給のメリット vs 投資遅延による損失額
比較は次の形にすると整理しやすいです。
| 項目 | 取得方法 | 計算式 | 結果の見方 |
|---|---|---|---|
| 補助金メリット | 補助率と対象経費を確認 | 対象経費 × 補助率 | 実際の軽減額 |
| 待機中の粗利損失 | 月商と粗利率を確認 | 月商増分 × 粗利率 × 待機月数 | 待つことで失う利益 |
| コスト削減の遅れ | 削減見込額を確認 | 月間削減額 × 待機月数 | 導入遅れの損 |
| 競争劣位の影響 | 失注件数などを確認 | 想定失注利益の合計 | 追いにくい損失 |
たとえば、導入後に月50万円の粗利改善が見込める設備なら、3か月待つだけで150万円です。加えて人件費圧縮が月20万円なら、合計210万円。補助金300万円との差は90万円しかありません。ここに不採択リスクが乗ると、景色は一気に変わります。
競合他社に先を越されるリスクと、顧客のニーズを逃す痛み
機会損失は売上だけではありません。新商品投入の遅れ、納期対応力の低下、採用難の長期化、現場の疲弊も含まれます。とくに製造業の設備更新や店舗の繁忙期前投資は、タイミングが命です。数字にしにくいから軽視しがちですが、後になって響きます。待つことの痛みは、意外と静かに大きいのです。
人手不足解消やコスト削減が遅れることによる「隠れたコスト」
省力化投資やデジタル化の遅れは、残業、採用コスト、離職リスクの増加として現れます。取得方法は簡単です。現場の月間残業時間、外注費、ミス対応時間を拾い、導入後に削減できる見込みを置きます。計算式は、削減時間 × 時給相当額、または削減費用 × 待機月数です。地味ですが、この数字は説得力があります。
後悔しないための「投資タイミング判断」5つのチェックリスト
迷ったときは感覚ではなく、5つの項目で切り分けると判断しやすくなります。収益性、緊急性、不採択時の成立性、資金繰り、事務負担の5点です。すべて満点を目指す必要はありません。ただし、2つ以上に赤信号があるなら、一度立ち止まって投資計画や申請方針を見直したほうが安全です。
1. 投資による収益性が補助金額を大きく上回っているか
投資後の利益改善が大きいなら、待つ理由は弱くなります。取得方法は、導入後に増える売上、下がる原価、減る人件費を見積もることです。計算式は、年間利益改善額 ÷ 投資額で回収年数を見る方法が基本になります。結果として回収が早いなら、補助金なしでも進める価値が高いでしょう。
2. その投資は「今」でなければならない緊急性があるか
設備の老朽化、季節需要、顧客納期、出店物件、法改正対応。このあたりは待ちにくい典型です。逆に、半年遅れても事業への影響が小さい投資なら、補助金との相性は良いかもしれません。ここは感情ではなく、期限があるか、代替手段があるか、遅延損失が大きいかで見てください。
3. 補助金が不採択になった場合でも、事業として成立するか
ここが弱い案件は要注意です。不採択なら中止するしかない投資は、事業としての自立性が低い可能性があります。もちろん高額設備では補助金前提の判断もありますが、それでも不採択時のPlan Bは必要です。融資へ切り替えるのか、規模を縮小するのか、段階導入にするのか。逃げ道を先に作っておくべきです。
4. 交付決定を待つ間の資金繰りに余裕があるか
補助金は後払いです。つまり、支払いは先、入金は後になります。確認方法は、月次資金繰り表に投資額、着手金、納品時支払い、入金見込み時期を落とし込むことです。結果として一時的な資金不足が見えるなら、つなぎ融資や短期借入の準備が必要です。ここを甘く見ると、採択後に苦しくなります。
5. 事務負担に見合うだけの補助金額か
補助金には準備と実績管理がつきものです。申請書の作成、見積取得、証憑整理、報告資料の準備。少額案件では、この負担が補助金メリットを食ってしまうことがあります。ざっくりでもよいので、社内工数や専門家費用を見積もってください。小さな補助額なら、自費で早く進める方が合理的なケースもあります。
ケース別・推奨アクション:あなたは「待つべき」か「進むべき」か
正解は制度名だけでは決まりません。同じ補助金でも、事業者の状況、投資の性質、開始時期の制約で変わります。ここでは中小企業に多い3パターンで考えます。自社に近いケースを見つけると、抽象論よりずっと判断しやすくなるはずです。いわば、地図より現場の道順に近い章です。
パターンA:補助金額が少額、かつスピード重視の「システム導入・広告投資」
このタイプは、今すぐ進める判断が有力です。広告、簡易なシステム導入、販促施策は、1か月の遅れでも効果が変わります。小規模事業者持続化補助金のような施策でも、補助額が小さく、機会損失が大きいなら待たない方がよいでしょう。補助金は魅力ですが、旬を逃した集客は戻りません。
パターンB:数千万円規模の「大型設備投資」で、自己資金を抑えたい場合
大型設備は待つ合理性があります。ものづくり補助金や省力化投資補助金のように、補助額が大きく、設備投資の負担軽減が事業継続に直結するからです。ただし、前提は緊急性が低いことと、交付決定までの期間を耐えられることです。さらに、融資やリースをどう組み合わせるかまで含めて準備しないと、絵に描いた餅になります。
パターンC:創業期や新拠点開設など、物件や納期が確定している場合
このタイプは、待つほど難しくなります。創業助成金や自治体系の助成金を検討していても、物件契約、内装工事、開業日程には現実の締切があります。待てば条件の良い物件を逃すかもしれません。開業時期がずれると売上計画も崩れます。制度の活用可否を確認しつつ、先に事業の開始条件を守る判断が必要です。
補助金を待たずに「今すぐ投資」しながら負担を減らす代替案
補助金を待てないからといって、全額自己資金しかないわけではありません。税制、融資、リースなど、投資開始を遅らせずに負担をならす方法があります。補助金だけを見ていると視野が狭くなりますが、資金調達の選択肢を横に広げると、むしろ経営判断は楽になります。ここが盲点になりやすいところです。
即時償却や税額控除が狙える制度の活用
補助金と違い、税制優遇は投資後の税負担を軽くする仕組みです。利益が出ている会社には相性がよい場合があります。補助金のような公募スケジュール待ちがないため、開始を遅らせずに使いやすいのが利点です。もちろん適用要件の確認は必要ですが、投資タイミングの観点ではかなり有力な代替案になります。
補助金受給までの「つなぎ融資」と金利負担の考え方
つなぎ融資は、補助金入金前の資金ギャップを埋める手段です。取得方法は、必要資金のピーク額と期間を資金繰り表から出すこと。計算式は、借入額 × 金利 ÷ 12 × 借入月数です。たとえば1,000万円を年2%で6か月借りると、利息は約10万円です。この金額で開始時期を守れるなら、十分検討に値します。
リース活用による初期投資の平準化と補助金の併用
設備投資では、購入だけが選択肢ではありません。リースなら、初期負担を小さくしつつ事業を早く開始できます。ただし、補助金との併用可否や対象経費の扱いは制度ごとに異なります。ここは個別確認が必要です。とはいえ、「待つか自費か」の二択で考えないこと。選択肢が増えるだけで、判断はかなり現実的になります。
まとめ:補助金は「加速装置」であり、事業の「ブレーキ」ではない
補助金の本当の役割は、事業を前へ進めることです。もし待つことで事業の旬を逃すなら、その補助金は今のあなたに合っていないのかもしれません。逆に、大きな設備投資で資金負担を抑える意味が大きいなら、待つ価値は十分あります。迷ったら、補助金額ではなく、緊急性、待機コスト、資金余力、制度制約の4つで見てください。そうすれば、判断はぐっと澄みます。会社を伸ばすための投資なら、胸を張って決めてよいはずです。必要なら、一度立ち止まって数字を並べましょう。そこから未来は、意外なほどはっきり見えてきます。